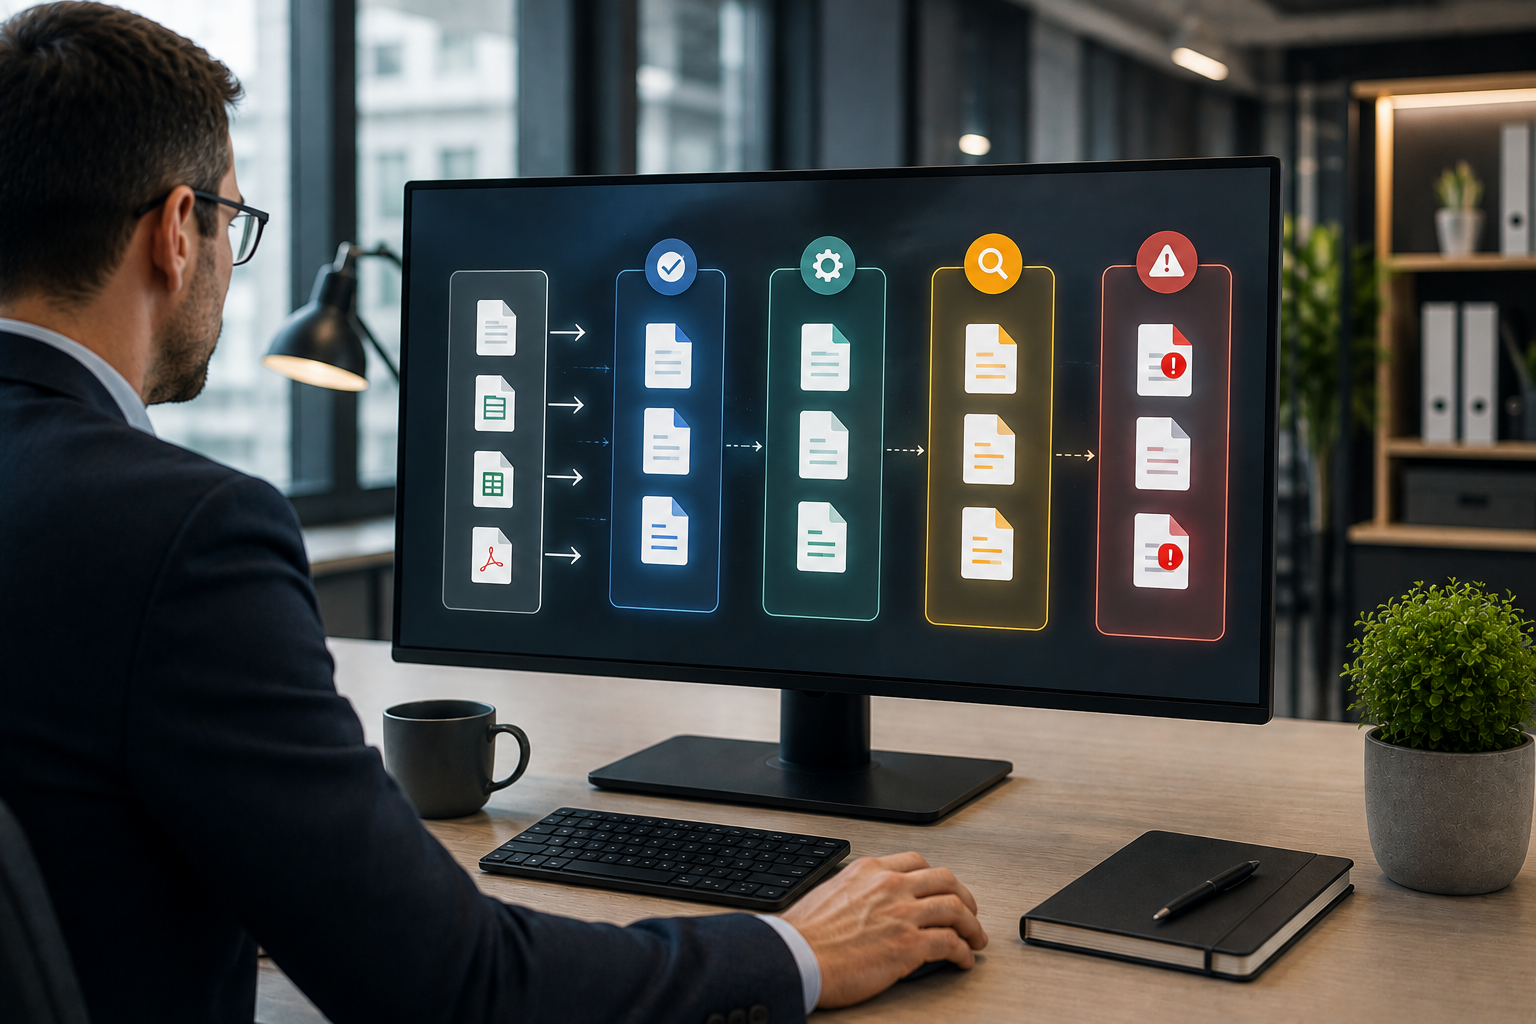
L’externalisation de la saisie comptable ne se résume plus à confier l’encodage de factures à une équipe distante. Dans une fiduciaire belge, une partie des données arrive déjà sous une forme structurée ou fait l’objet d’un prétraitement automatisé. La production comptable se déplace donc progressivement vers le contrôle des informations, le traitement des exceptions, les rapprochements, le lettrage, le suivi des comptes et la préparation des dossiers.
Pour un dirigeant de fiduciaire, la bonne question n’est dès lors plus seulement « qui encode les pièces ? », mais plutôt : quels travaux de production peuvent être organisés en dehors du cabinet, et lesquels doivent rester sous sa maîtrise et sa responsabilité professionnelle ?
La réponse dépend à la fois de la nature des travaux, de l’organisation retenue et du cadre professionnel applicable. Sur le plan opérationnel, le périmètre peut aller bien au-delà de la saisie traditionnelle. Sur le plan juridique, toutes les tâches ne peuvent toutefois pas être confiées indistinctement à n’importe quel prestataire indépendant.
À retenir
- L’externalisation de la saisie comptable couvre aujourd’hui un périmètre plus large que l’encodage manuel : contrôle, traitement des anomalies, rapprochements, lettrage, suivi et préparation font partie de la chaîne de production.
- Depuis le 1er janvier 2026, la facturation électronique structurée est obligatoire pour la plupart des opérations B2B entre entreprises belges assujetties à la TVA. Les données structurées peuvent être traitées automatiquement par les logiciels.
- L’automatisation ne supprime donc pas nécessairement le travail de production : elle en déplace une partie vers la vérification des données, la résolution des exceptions et le contrôle de cohérence.
- Un périmètre externalisé peut être récurrent ou répondre à un besoin ponctuel : retard de traitement, régularisation, nettoyage ou préparation d’un dossier.
- Le périmètre opérationnel ne doit pas être confondu avec le périmètre juridiquement délégable. Les activités professionnelles réglementées restent soumises au cadre belge applicable et à la maîtrise de la fiduciaire.
La « saisie comptable » recouvre désormais une chaîne de production plus large
Pendant longtemps, parler de sous-traitance de saisie comptable revenait principalement à parler d’encodage : réception d’une facture, lecture de la pièce, choix des comptes, saisie des montants et enregistrement de l’écriture.
Cette représentation est devenue trop étroite.
Depuis le 1er janvier 2026, la facture électronique structurée est obligatoire pour la plupart des opérations B2B entre entreprises belges assujetties à la TVA. Contrairement à un simple PDF, une facture structurée contient des données que les applications peuvent reconnaître et traiter automatiquement. L’administration belge décrit d’ailleurs explicitement ce format comme permettant un « traitement automatique ».
Dans ce contexte, une partie du travail qui consistait auparavant à recopier une information devient inutile lorsque celle-ci est correctement transmise et intégrée. En revanche, d’autres interventions restent nécessaires : vérifier l’affectation, identifier une incohérence, traiter un document incomplet, résoudre une exception, contrôler les comptes ou rechercher l’origine d’un solde.
L’externalisation de la saisie comptable doit donc être comprise comme l’externalisation possible de certaines composantes de la production comptable, et non comme le simple déplacement géographique d’une opération d’encodage manuel.
Quels travaux de production comptable peuvent entrer dans un périmètre externalisé ?
Sur le plan opérationnel, plusieurs familles de travaux peuvent être intégrées à un dispositif de production externe. Leur réalisation effective doit toutefois être organisée en fonction du statut du prestataire, de la nature précise des actes accomplis et du cadre professionnel applicable à la fiduciaire.
Le traitement des achats et des ventes
Les flux d’achats et de ventes restent au cœur de la production, mais leur traitement évolue.
Lorsque les données arrivent sous forme structurée ou ont déjà été prétraitées par le logiciel, le travail peut notamment porter sur :
- la vérification des informations intégrées ;
- le contrôle de l’affectation proposée ;
- l’identification des pièces manquantes ou problématiques ;
- le traitement des doublons ;
- l’identification des données incohérentes ;
- le classement ou la qualification des exceptions ;
- le suivi des éléments nécessitant une intervention du cabinet.
Lorsque certains documents ne sont pas intégrés automatiquement, des opérations d’encodage ou de traitement restent également nécessaires.
La saisie comptable externalisée devient ainsi un mélange de traitement automatisé, de contrôle humain et de gestion des exceptions.
Le traitement des opérations bancaires et les rapprochements
Les flux bancaires peuvent également faire partie de la chaîne de production confiée à une équipe externe lorsque l’organisation et le cadre applicable le permettent.
Il peut notamment s’agir de rapprocher des opérations avec les écritures correspondantes, d’identifier des mouvements non affectés, de rechercher les pièces associées ou de signaler les écarts nécessitant une décision.
L’intérêt ne réside pas seulement dans l’enregistrement d’une opération bancaire. Un compte bancaire correctement traité doit permettre au collaborateur qui reprend le dossier de distinguer rapidement ce qui est rapproché, ce qui reste ouvert et ce qui demande une intervention.
Le lettrage et le suivi des comptes clients et fournisseurs
Le lettrage constitue un autre travail de production pouvant être intégré à un périmètre externalisé.
Il permet notamment de rapprocher factures, notes de crédit et paiements et de faire apparaître les opérations restant réellement ouvertes.
Le travail peut également comprendre :
- l’identification d’anciens soldes ;
- la recherche d’un paiement non affecté ;
- le repérage de doublons ;
- la détection d’une note de crédit non imputée ;
- la préparation d’une liste de postes à vérifier ;
- le signalement des éléments pour lesquels une information du client final est nécessaire.
La valeur du travail ne réside donc pas uniquement dans l’exécution du lettrage. Elle tient également dans la capacité à restituer au cabinet un dossier lisible, avec des anomalies identifiées.
Vous envisagez de renforcer votre équipe en externalisant une partie de votre production comptable ?
Découvrir le fonctionnement de Capnoveris →Le contrôle et le traitement des anomalies
Plus les flux sont automatisés, plus la gestion des exceptions devient importante.
Une facture correctement structurée et correctement reconnue peut suivre un processus largement automatisé. À l’inverse, une donnée incohérente, une imputation inhabituelle, un document manquant ou un mouvement impossible à rapprocher nécessite une intervention humaine.
Un périmètre de production externe peut ainsi comprendre la détection et le traitement, selon des procédures définies par la fiduciaire, de différentes catégories d’anomalies.
L’objectif n’est pas que le prestataire prenne une décision professionnelle qui relève du cabinet. Il s’agit de distinguer trois situations : ce qui peut être traité conformément à une règle connue, ce qui peut être documenté et préparé, et ce qui doit être remonté à la personne compétente au sein de la fiduciaire.
Cette distinction est essentielle dans un processus de production mature.
Jusqu’où peut aller la préparation d’un dossier ?
Externaliser une partie de la production peut également consister à amener un dossier à un niveau de préparation plus avancé avant son contrôle par la fiduciaire.
Selon le périmètre retenu, le travail préparatoire peut porter sur la revue de comptes, l’identification de soldes inhabituels, la recherche de justificatifs, la vérification de la cohérence entre certains postes ou la préparation d’une liste structurée des points restant à résoudre.
Il faut cependant distinguer préparer un dossier et porter l’appréciation professionnelle finale sur ce dossier.
La loi belge du 17 mars 2019 relative aux professions d’expert-comptable et de conseiller fiscal encadre notamment l’exercice indépendant, pour compte de tiers, de l’organisation comptable, de la tenue et de la centralisation des écritures ainsi que de la vérification et du redressement de documents comptables.
Le choix d’un dispositif d’externalisation doit donc être validé en fonction de sa structure réelle : statut des intervenants, actes effectivement réalisés, relation avec la fiduciaire et nature des travaux.
Cette question juridique mérite une analyse distincte. Elle ne change cependant pas la question opérationnelle abordée ici : quelles composantes de la chaîne de production une fiduciaire peut-elle identifier, organiser, documenter et répartir ?
La préparation des travaux liés à la TVA peut-elle faire partie du périmètre ?
Oui, des travaux préparatoires liés à la TVA peuvent faire partie d’un processus de production externalisé lorsque le cadre applicable et l’organisation retenue le permettent. Cela ne signifie pas que la responsabilité fiscale ou la validation de la déclaration sont transférées au prestataire.
En pratique, la préparation peut notamment consister à contrôler la présence des informations nécessaires, identifier des incohérences, rapprocher certaines données comptables, relever des opérations nécessitant une vérification ou préparer les éléments qui seront ensuite contrôlés par la personne compétente au sein de la fiduciaire.
La frontière doit rester claire : préparation et contrôle de production d’un côté ; appréciation, validation et responsabilité professionnelle de l’autre lorsque celles-ci doivent rester au cabinet.
L’externalisation peut aussi répondre à des besoins ponctuels
Un périmètre externe n’est pas nécessairement conçu pour absorber chaque mois les mêmes travaux.
Une fiduciaire peut également rencontrer un besoin de production ponctuel : accumulation de dossiers après une période chargée, retard à résorber, comptes à remettre en ordre, anciens postes ouverts à analyser, opérations à rapprocher ou dossier à préparer avant une échéance.
Dans ce cas, le travail doit être cadré avec la même précision qu’une production récurrente : objectif attendu, période concernée, éléments disponibles, anomalies à signaler et point à partir duquel le dossier revient au cabinet.
Cette utilisation ponctuelle ne change pas la nature des responsabilités. Elle permet simplement de mobiliser une capacité de production sur un périmètre clairement défini.
Que doit conserver la fiduciaire ?
Externaliser une partie de la production ne signifie pas externaliser la maîtrise du dossier.
La fiduciaire doit rester en mesure de savoir ce qui a été réalisé, selon quelles règles, quelles anomalies ont été rencontrées et quels éléments nécessitent encore une décision ou un contrôle.
Cela suppose de distinguer les travaux exécutables selon une procédure définie des situations nécessitant une appréciation professionnelle.
Une organisation claire peut par exemple prévoir trois niveaux :
- Traiter : l’opération correspond à une règle connue et documentée.
- Signaler : une anomalie ou une information manquante empêche de poursuivre normalement.
- Escalader : une décision, une interprétation ou une validation doit être effectuée par la personne compétente au sein de la fiduciaire.
Cette logique devient particulièrement pertinente à mesure que les logiciels prennent en charge davantage d’opérations standardisées.
Le prestataire n’a alors pas vocation à remplacer le responsable du dossier. Il intervient dans une chaîne de production dont les règles, les limites et les points de contrôle restent définis par le cabinet.
Comment déterminer le bon périmètre de travaux à confier ?
Le bon périmètre n’est pas nécessairement celui qui contient le plus grand nombre de tâches.
Il est celui qui permet de créer une séparation claire entre production, exceptions et décisions professionnelles.
Avant d’organiser une sous-traitance de saisie comptable ou un périmètre de production plus large, une fiduciaire peut donc cartographier ses travaux selon quatre critères :
- les opérations répétitives pouvant suivre une procédure documentée ;
- les contrôles pouvant être réalisés à partir de critères objectifs ;
- les anomalies qui doivent être identifiées et remontées ;
- les décisions ou validations qui doivent rester au niveau du cabinet.
Cette cartographie est souvent plus utile qu’une simple liste de tâches
« externalisables » ou « non externalisables ».
Deux fiduciaires utilisant le même logiciel peuvent en effet organiser leur production différemment. Dans l’une, un dossier arrive presque entièrement prétraité et l’essentiel du travail porte sur les exceptions. Dans l’autre, certaines catégories de pièces nécessitent encore des interventions plus classiques.
L’externalisation doit donc s’adapter au processus réel du cabinet plutôt que reproduire un modèle standard.
Externaliser la production ne signifie pas externaliser la responsabilité
C’est probablement la distinction la plus importante.
Le fait qu’une opération puisse être préparée, contrôlée techniquement ou intégrée dans une chaîne de production externe ne signifie pas automatiquement qu’un prestataire indépendant quelconque est juridiquement autorisé à l’exercer pour compte de tiers.
En Belgique, les articles 3 et 5 de la loi du 17 mars 2019 définissent plusieurs activités professionnelles comptables et déterminent les personnes autorisées à les exercer comme indépendants pour compte de tiers.
Avant de mettre en place une organisation externalisée, une fiduciaire doit donc vérifier que le montage retenu est compatible avec ce cadre professionnel.
Cette vérification juridique est distincte du choix opérationnel du périmètre : elle détermine dans quelles conditions les travaux peuvent être organisés, alors que le présent article identifie quels travaux composent aujourd’hui la production comptable.
QUESTIONS FRÉQUENTES
Non. Une facture structurée permet au logiciel d’identifier et de traiter automatiquement ses données, mais cela ne signifie pas que toutes les affectations, exceptions et incohérences disparaissent. L’intervention humaine se déplace en partie de la saisie vers le contrôle.
Non. L’encodage reste présent lorsque les données ne sont pas intégrées automatiquement, mais la production comprend désormais davantage de contrôle, de rapprochement, de lettrage, de traitement des exceptions et de suivi des anomalies.
Un processus de production peut comprendre des travaux préparatoires, des contrôles objectifs et l’identification des anomalies. Le périmètre effectivement confié doit toutefois respecter le cadre professionnel applicable et préserver les validations et responsabilités qui doivent rester au niveau de la fiduciaire.
Oui sur le plan organisationnel : un périmètre de production peut être récurrent ou ponctuel. Le travail doit néanmoins être précisément défini et rester compatible avec le cadre professionnel applicable.
Depuis le premier janvier 2026, parler d’externalisation de la saisie comptable uniquement en termes d’encodage donne une vision incomplète du fonctionnement d’une fiduciaire.
À mesure que les flux structurés et l’automatisation prennent en charge certaines opérations standardisées, le travail humain se concentre davantage sur le contrôle, les rapprochements, le lettrage, la résolution des exceptions, le suivi des comptes et la préparation des dossiers.
La véritable question devient donc celle de la répartition de la chaîne de production : quelles opérations peuvent suivre des procédures documentées, quelles anomalies doivent être remontées et quelles décisions doivent rester sous la maîtrise du cabinet ?
C’est à partir de cette cartographie qu’une fiduciaire peut définir un périmètre d’externalisation cohérent, puis vérifier que l’organisation juridique et professionnelle retenue permet effectivement de le mettre en œuvre.
Analyse & rédaction — Capnoveris
Vous souhaitez identifier les travaux de production qui pourraient être organisés différemment dans votre fiduciaire ?
Échanger sur votre organisation →