Pendant longtemps, beaucoup de fiduciaires belges n’ont pas vraiment eu besoin de se demander comment se faire connaître. Un client satisfait en recommandait un autre. Un entrepreneur parlait de son comptable à un confrère. Le réseau faisait le reste.
Ce modèle n’a pas disparu. Certains cabinets continuent d’ailleurs à recevoir suffisamment de demandes sans publicité, sans prospection structurée et parfois avec une présence en ligne très discrète.
La vraie question est donc moins de savoir si le bouche-à-oreille fonctionne encore que de se demander ce qu’il permet réellement de maîtriser.
Car entre une réputation qui existe et une réputation que des clients potentiels peuvent aujourd’hui trouver, vérifier et comprendre, une différence s’est progressivement installée.
Et lorsqu’on observe la manière dont la profession comptable elle-même communique désormais en Belgique, cette évolution devient particulièrement visible.
Le bouche-à-oreille reste probablement l’un des meilleurs actifs d’une fiduciaire
Dans une profession fondée sur la confiance, la recommandation possède une force particulière.
Choisir un expert-comptable n’est pas comparable à l’achat d’un produit courant. L’entrepreneur lui confie des informations sensibles, attend de lui de la continuité et construit souvent avec son cabinet une relation de plusieurs années. Être recommandé par une personne de confiance réduit naturellement une partie de l’incertitude qui précède ce choix.
C’est aussi ce qui explique pourquoi tant de cabinets se sont développés historiquement sans véritable stratégie de communication.
Et il serait excessif d’en conclure que ce modèle est devenu obsolète.
Un cabinet bien implanté, disposant d’une clientèle fidèle, d’un réseau professionnel actif et d’un flux régulier de recommandations peut parfaitement considérer qu’il n’a pas besoin d’accroître davantage sa visibilité.
Mais cela suppose de distinguer deux questions.
Est-ce que le bouche-à-oreille peut encore fonctionner ? Oui.
Permet-il à un cabinet de maîtriser sa visibilité et le type de développement qu’il souhaite ? Beaucoup moins.
C’est à cet endroit que la question de la communication devient intéressante.
Une profession libérale doit-elle provoquer la rencontre ?
Une conversation avec un dirigeant de fiduciaire nous a récemment fait réfléchir à cette question sous un angle différent.
Il ne parlait ni de publicité ni d’acquisition de nouveaux clients. La discussion concernait la relation avec ses clients existants.
Sa conception était simple : lorsqu’un entrepreneur souhaite savoir où en est sa comptabilité, anticiper une situation ou demander un conseil, il lui appartient aussi de prendre l’initiative de contacter son comptable.
Pour expliquer sa pensée, il a utilisé l’image du cardiologue : lorsqu’une personne souhaite faire le point sur son cœur, elle prend rendez-vous avec son cardiologue. Elle n’attend pas nécessairement que celui-ci l’appelle.
L’analogie peut évidemment être discutée. Mais ce n’est pas ce qui nous a paru le plus intéressant.
Elle révèle surtout une certaine conception de la profession libérale : le professionnel est là, compétent et disponible ; le client vient naturellement vers lui lorsqu’il a besoin de son expertise.
Il serait incorrect d’en déduire que ce dirigeant refusait la publicité ou estimait qu’un expert-comptable ne devait pas rechercher de nouveaux clients. Il n’a jamais exprimé cette idée.
Mais cette conversation pose une question plus large.
Cette culture de la profession libérale dans laquelle l’expertise et la réputation précèdent naturellement la demande contribue-t-elle encore aujourd’hui à expliquer la réserve de certains cabinets face à la communication ?
C’est une hypothèse, pas une vérité sur la profession.
D’autres dirigeants ont une conception très différente et considèrent au contraire que leur rôle consiste aussi à être davantage présents, visibles et proactifs.
Ces deux visions ne s’opposent d’ailleurs pas nécessairement.
Certaines réflexions méritent aussi d’être partagées entre dirigeants en petit comité.
Découvrir les rencontres Capnoveris →Ce qui a changé n’est pas la valeur de la réputation, mais la manière dont elle est vérifiée
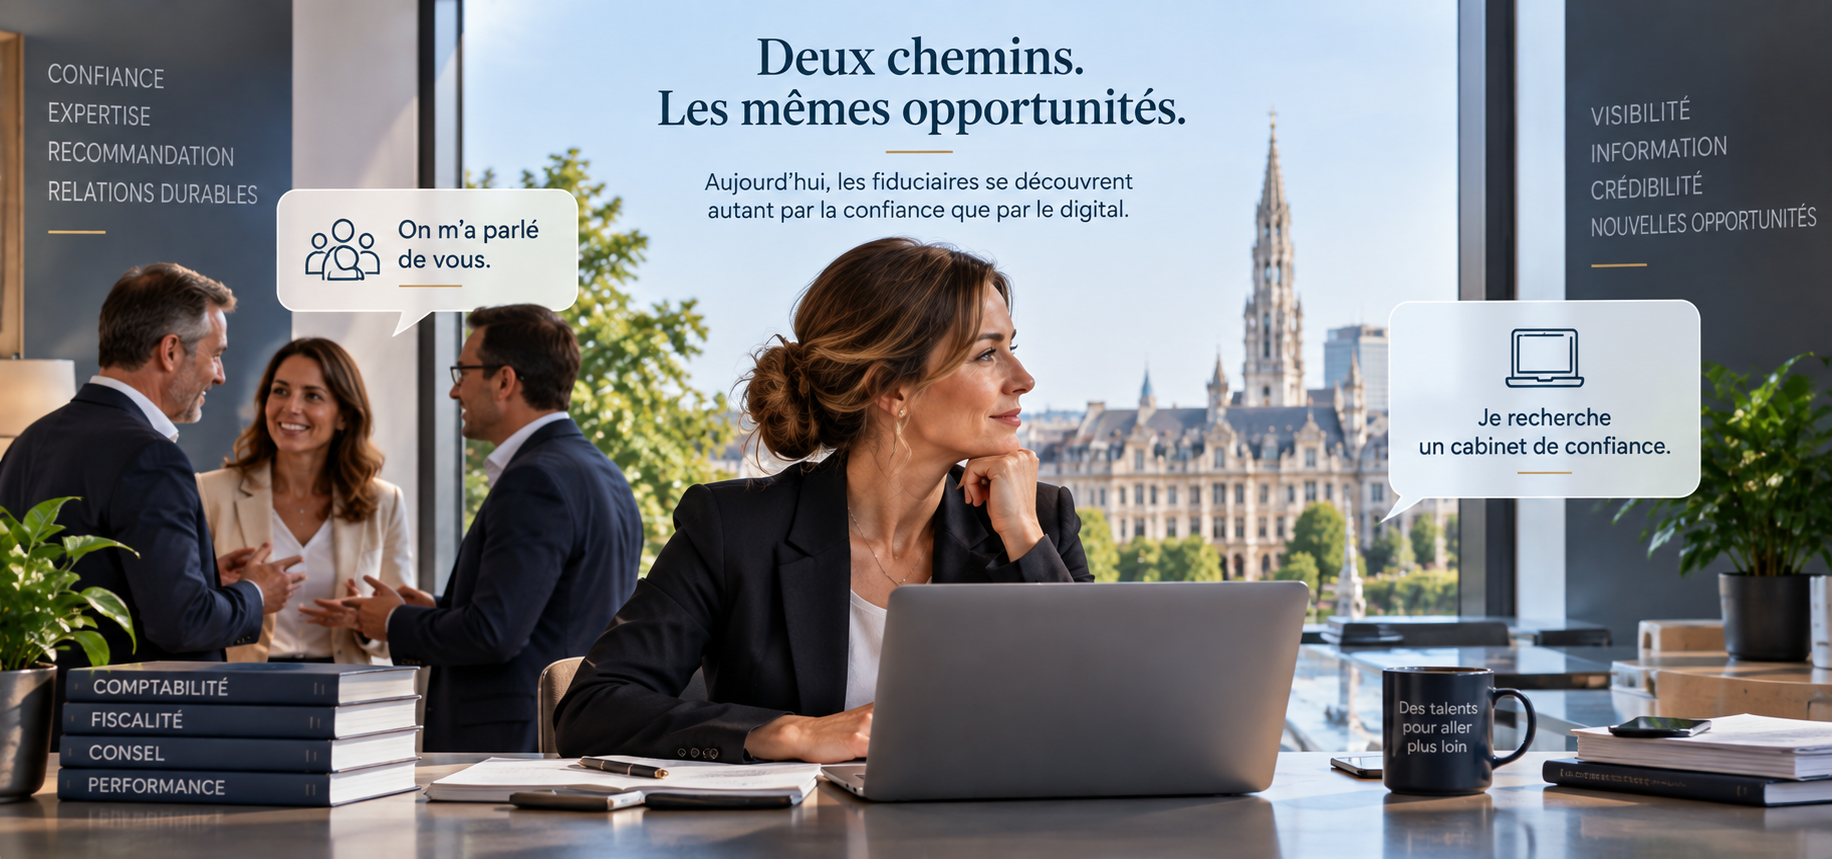
Le bouche-à-oreille d’aujourd’hui ne s’arrête plus nécessairement au moment où quelqu’un prononce le nom d’un cabinet.
Un entrepreneur peut recevoir une recommandation puis rechercher le cabinet sur Google. Consulter son site. Regarder qui le dirige. Essayer de comprendre ses spécialités, sa manière de travailler ou le type de clientèle auquel il s’adresse.
Autrement dit, la recommandation peut déclencher la recherche plutôt que la remplacer.
C’est une évolution importante.
Un cabinet peut disposer d’une excellente réputation auprès de ses clients et néanmoins donner très peu d’éléments à celui qui le découvre pour la première fois.
À l’inverse, une présence en ligne particulièrement travaillée ne crée évidemment pas, à elle seule, la confiance nécessaire à une relation comptable durable.
La réputation et la visibilité ne remplissent pas la même fonction.
La première se construit essentiellement par ce que le cabinet fait et par ce que ses clients pensent de lui. La seconde détermine davantage ce qu’une personne extérieure peut découvrir et comprendre avant de prendre contact.
La question n’est donc peut-être plus : bouche-à-oreille ou communication ?
Elle pourrait devenir : que trouve un entrepreneur lorsqu’un bouche-à-oreille positif l’amène jusqu’à votre nom ?
Publicité pour expert-comptable en Belgique : que permet réellement le cadre professionnel ?
C’est probablement ici qu’il faut être particulièrement prudent.
Le cadre belge a évolué et il ne peut pas être résumé correctement par une formule aussi simple que « la publicité est interdite » ou, à l’inverse, « les experts-comptables peuvent désormais communiquer librement comme n’importe quelle entreprise ».
La profession reste réglementée.
La loi du 17 mars 2019 relative aux professions d’expert-comptable et de conseiller fiscal constitue aujourd’hui le socle légal de la profession. Elle impose notamment le respect du cadre légal, réglementaire et normatif applicable ainsi que des principes d’indépendance, d’intégrité, d’objectivité, de compétence, de diligence, de confidentialité et de professionnalisme.
Elle prévoit également que des mesures déontologiques spécifiques peuvent être déterminées par arrêté royal.
À cela s’ajoute une particularité importante : la création de l’ITAA résulte de la fusion de l’ancien Institut des Experts-comptables et des Conseils fiscaux (IEC) et de l’Institut Professionnel des Comptables et Fiscalistes agréés (IPCF). Des règles déontologiques antérieures subsistent dans ce contexte transitoire lorsqu’elles demeurent applicables et ne sont pas incompatibles avec le nouveau cadre légal.
Cette distinction n’est pas théorique lorsqu’on parle de publicité.
Le code de déontologie de l’ancien IPCF, dans sa version approuvée par l’arrêté royal du 14 janvier 2021, prévoit expressément qu’un comptable IPCF externe peut fournir des informations objectives utiles et faire de la publicité concernant ses activités professionnelles, ses spécialités, ses services et ses honoraires, quel que soit le média utilisé.
Cette possibilité n’est pas sans limites.
La communication doit notamment respecter le secret professionnel, la confraternité, l’honnêteté, l’indépendance et la dignité de la profession. Le texte interdit également de s’approprier indûment des titres ou compétences, encadre la gratuité des services et interdit la mention publique du nom des clients.
Le principe est donc assez clair : communiquer et faire de la publicité n’est pas, en soi, incompatible avec l’exercice de la profession.
L’ancien cadre des experts-comptables IEC était formulé différemment
Le règlement de déontologie des experts-comptables approuvé par l’arrêté royal du 1er mars 1998 reflète une conception plus restrictive.
Son article 30 interdit le démarchage ou l’offre de services.
Son article 31 permet à l’expert-comptable de communiquer publiquement des informations objectives relatives à son cabinet, mais encadre fortement les procédés publicitaires et certaines comparaisons relatives notamment au tarif ou à la qualité.
Cette différence historique explique pourquoi il faut éviter les raccourcis.
La situation actuelle résulte d’un cadre légal commun instauré en 2019, de la fusion des deux anciennes professions et de règles déontologiques antérieures dont la portée doit être appréciée en fonction du statut du professionnel concerné et des règles transitoires applicables.
Pour une campagne ou une pratique commerciale précise, un cabinet a donc intérêt à vérifier son cas au regard de son statut et des règles ITAA effectivement applicables au moment où il communique.
Mais au-delà des textes, il est intéressant de regarder ce qui s’est passé dans la profession elle-même.
Quand les institutions de la profession utilisent TikTok, des influenceurs et une DJ
Il suffit d’observer certaines initiatives récentes des institutions professionnelles belges pour constater que les codes de communication ont eux aussi évolué.
L’exemple de l’ITAA, l’Institut des Conseillers fiscaux et des Experts-comptables, est particulièrement révélateur.
En mars 2025, l’Institut a lancé une campagne dont le nom aurait probablement surpris dans l’univers de l’expertise comptable quelques années auparavant : « Skip That Shit ».
L’objectif n’était pas d’attirer des clients vers un cabinet, mais de modifier l’image des métiers comptables auprès des jeunes et de susciter des vocations.
Le choix des moyens est intéressant.
L’ITAA a utilisé Meta et TikTok, développé une landing page spécifique, travaillé avec des influenceurs et associé à la campagne une bande-son techno originale composée par la DJ belge Amber Broos.
Selon les informations publiées par l’Institut, la campagne a atteint près de 50 % de sa cible des 18-24 ans et dépassé les prévisions initiales de 1,2 million d’impressions.
Ce n’est d’ailleurs pas la seule utilisation par l’ITAA de formats qui dépassent la communication institutionnelle traditionnelle.
L’Institut dispose également d’ITAA-TV, avec des interviews, des vidéos, des vlogs et des contenus destinés notamment à faire découvrir la profession, diffusés sur ses propres plateformes ainsi que sur YouTube et Vimeo.
Et l’ITAA n’est pas un cas isolé.
L’Institut des Réviseurs d’Entreprises (IRE) a lui aussi lancé en 2025 une campagne digitale destinée aux étudiants : « Parce que tu comptes ! ».
Facebook, Instagram, TikTok et Google Search faisaient partie du dispositif. Selon l’IRE, la première phase de la campagne a touché plus d’un demi-million de jeunes en Belgique.
Dans l’écosystème comptable belge, d’autres acteurs professionnels ont également investi des formats différents.
Wolters Kluwer Belgique, par exemple, développe avec Accountancy Challenges des podcasts, vidéos, webinaires et tables rondes consacrés aux transformations du métier, diffusés notamment sur YouTube et Spotify. Des représentants de la profession, dont l’ITAA sur certains sujets, participent à ces formats.
Ces exemples doivent évidemment être interprétés avec précision.
Une campagne institutionnelle destinée à attirer des jeunes vers une profession n’est pas assimilable juridiquement à la publicité commerciale d’une fiduciaire. Les objectifs, les publics et les responsabilités ne sont pas les mêmes.
Ils ne démontrent donc pas qu’un cabinet peut utiliser n’importe quelle technique publicitaire.
Ils montrent autre chose : les formes contemporaines de communication ne sont plus étrangères à la profession comptable elle-même.
Lorsque les institutions qui représentent les professions du chiffre utilisent TikTok, Meta, Google, des vidéos, des influenceurs, des campagnes sponsorisées ou une collaboration avec une DJ, l’opposition entre « profession libérale » et « communication moderne » devient beaucoup moins évidente.
Et c’est précisément ici qu’une distinction devient essentielle.
Communiquer, faire de la publicité et démarcher ne désignent pas la même chose
Une partie du malaise autour de la publicité comptable vient probablement du vocabulaire.
Créer un site qui explique clairement le positionnement d’une fiduciaire n’est pas la même chose que solliciter directement un entrepreneur.
Publier une analyse professionnelle n’est pas équivalent à lui adresser une offre commerciale.
Être visible lorsqu’une personne recherche un cabinet n’est pas la même démarche que d’aller interrompre quelqu’un qui n’a exprimé aucun besoin.
Et une campagne publicitaire n’est pas non plus synonyme de communication agressive.
Cette distinction est importante parce qu’elle permet de sortir d’une opposition assez pauvre entre deux modèles : le cabinet « traditionnel » qui vivrait uniquement de sa réputation et le cabinet « commercial » qui ferait de la publicité.
Entre les deux existe un espace beaucoup plus large.
Un cabinet peut simplement décider de mieux expliquer ce qu’il fait.
Il peut rendre son expertise plus visible.
Il peut publier des contenus utiles.
Il peut disposer d’un site qui reflète correctement son niveau de professionnalisme.
Il peut également, lorsque son cadre déontologique le permet, utiliser des moyens publicitaires pour accroître sa visibilité.
Ce sont des choix différents qui méritent d’être distingués.
Et l’évolution des institutions professionnelles montre justement qu’adopter des moyens de communication contemporains ne signifie pas nécessairement abandonner les codes fondamentaux de la profession.
Dépendre uniquement du bouche-à-oreille, c’est aussi accepter de ne pas tout choisir
Le bouche-à-oreille possède une qualité remarquable : il repose sur la confiance.
Mais il possède aussi une caractéristique que l’on évoque moins souvent : le cabinet contrôle relativement peu ce qui circule et vers qui cela circule.
Un client recommande généralement son expert-comptable à des entrepreneurs qui lui ressemblent, appartiennent à son environnement ou rencontrent des problématiques comparables.
Cela peut être exactement ce que recherche la fiduciaire.
Mais pas toujours.
Un cabinet peut souhaiter progressivement travailler davantage avec un certain type d’entreprise, développer une spécialisation, modifier son positionnement ou simplement rendre son développement moins dépendant de quelques apporteurs naturels de recommandations.
Dans ce cas, attendre que le marché comprenne spontanément cette évolution peut prendre du temps.
La communication permet précisément de rendre un choix plus lisible.
Elle ne remplace pas la réputation : elle donne une forme visible à ce que le cabinet veut que le marché comprenne de lui.
Le vrai sujet n’est peut-être pas d’attirer plus de clients
Lorsqu’on parle de publicité pour un expert-comptable, la discussion bascule rapidement vers l’acquisition.
C’est compréhensible, mais un peu réducteur.
Tous les cabinets ne souhaitent pas davantage de clients.
Certains sont déjà à capacité maximale. D’autres veulent améliorer la composition de leur portefeuille plutôt que son volume. D’autres encore préfèrent une croissance limitée.
Dans ces situations, communiquer davantage ne signifie pas nécessairement chercher « plus ».
Cela peut signifier être mieux compris.
Un cabinet qui explique clairement son organisation, son approche, ses domaines d’intervention ou le profil d’entreprises avec lesquelles il souhaite travailler crée aussi une forme de sélection avant le premier contact.
La visibilité peut donc servir le développement sans que celui-ci soit nécessairement synonyme de croissance quantitative.
C’est probablement une distinction importante pour une profession dans laquelle beaucoup de dirigeants ne cherchent pas à transformer leur cabinet en machine commerciale.
La réputation reste fondamentale. Mais doit-elle rester invisible ?
Il serait paradoxal d’opposer communication et réputation.
Une communication ne peut durablement compenser une mauvaise qualité de service. Elle ne remplace ni la compétence, ni la disponibilité, ni la confiance accumulée au fil des années.
Mais l’inverse mérite aussi d’être interrogé.
Pourquoi une réputation professionnelle solide devrait-elle nécessairement rester connue uniquement de ceux qui appartiennent déjà au réseau du cabinet ? La publicité ou la communication d’un expert-comptable ne doit pas forcément prendre la forme d’une promesse spectaculaire.
Dans une profession de confiance, elle peut justement consister à montrer sobrement ce qui existe déjà : une expertise, une manière de travailler, une vision du métier, une équipe, des spécialisations ou une capacité à expliquer des sujets complexes.
Et les exemples de l’ITAA ou de l’IRE apportent ici une nuance intéressante : communiquer de manière contemporaine ne signifie même plus nécessairement communiquer de manière conventionnelle.
La forme peut évoluer fortement sans que l’exigence de sérieux disparaisse.
La communication devient alors moins un exercice de promotion qu’un exercice de lisibilité.
Et c’est peut-être à cet endroit que les cultures peuvent se réconcilier.
Peut-on encore se développer uniquement par le bouche-à-oreille ?
Oui, certains cabinets le peuvent.
Et lorsque le flux de recommandations correspond au volume de dossiers recherché, au profil de clientèle souhaité et au projet du dirigeant, il n’existe aucune raison de considérer ce modèle comme inférieur à un autre.
Mais dépendre exclusivement du bouche-à-oreille constitue aussi un choix même lorsqu’il n’a jamais été formulé comme tel.
Cela signifie accepter que la visibilité du cabinet soit principalement produite par d’autres.
Cela signifie également accepter que le marché découvre le cabinet selon le rythme, les mots et les réseaux de ceux qui le recommandent.
Pour certains dirigeants, c’est parfaitement adapté.
Pour d’autres, la question mérite peut-être d’être reposée : si vous pouviez choisir ce que votre marché comprend de votre cabinet avant même le premier contact, laisseriez-vous encore cette perception se construire entièrement seule ?
La publicité n’est alors qu’un outil possible parmi d’autres.
Le véritable sujet est la maîtrise de sa visibilité.
Conclusion : la profession a changé, sans que la réputation ait perdu sa valeur
Il serait tentant de raconter cette évolution comme l’affrontement de deux époques : hier, la réputation et le bouche-à-oreille ; aujourd’hui, Google, TikTok, LinkedIn et la publicité.
La réalité est plus intéressante.
Le bouche-à-oreille reste probablement l’une des formes de confiance les plus puissantes dont puisse bénéficier une fiduciaire. Ce qui change, ce n’est pas sa valeur. C’est l’environnement dans lequel cette recommandation circule.
Et lorsque l’ITAA lui-même peut lancer une campagne sur TikTok avec des influenceurs et une bande-son composée par Amber Broos, tandis que l’IRE utilise Meta, TikTok et Google pour promouvoir sa profession, cela montre au minimum que les codes ont bougé.
Pas que chaque fiduciaire doit les imiter.
Pas qu’un cabinet doit nécessairement faire de la publicité.
Encore moins qu’il doit transformer sa communication en marketing permanent.
Mais il devient difficile de considérer qu’être visible, expliquer son positionnement ou utiliser des outils contemporains de communication serait, par principe, incompatible avec la culture d’une profession libérale.
La question est donc peut-être devenue beaucoup plus personnelle pour chaque dirigeant :
le modèle de visibilité actuel de votre fiduciaire correspond-il réellement au cabinet que vous souhaitez développer ?
Si la réponse est oui, le bouche-à-oreille peut très bien rester au centre du modèle.
Si la réponse est non, communiquer davantage n’oblige pas à renoncer à ce qui a construit la réputation du cabinet. Cela peut simplement permettre de ne plus laisser cette réputation circuler entièrement seule.
QUESTIONS FRÉQUENTES
La réponse doit être nuancée selon le statut et le cadre déontologique applicable. La loi du 17 mars 2019 constitue le cadre légal commun actuel. Pour les professionnels relevant de l’ancien régime IPCF, le code de déontologie approuvé en 2021 autorise expressément la publicité concernant les activités, spécialités, services et honoraires sous certaines conditions. L’ancien règlement applicable aux experts-comptables issus de l’IEC comporte des dispositions plus restrictives. Une opération précise doit donc être vérifiée au regard du statut du professionnel et des règles ITAA applicables.
Non. Une communication institutionnelle, un site internet, un contenu professionnel, une publicité payante et une sollicitation commerciale directe ne constituent pas nécessairement la même pratique. Leur qualification et les règles applicables doivent être examinées séparément.
Oui. Pour un cabinet bénéficiant d’un réseau solide et d’un volume suffisant de recommandations, le bouche-à-oreille peut rester un modèle de développement efficace. La question se pose surtout lorsqu’un dirigeant souhaite davantage maîtriser sa visibilité, son positionnement ou le profil des demandes qu’il reçoit.
Oui. L’ITAA a notamment utilisé Meta, TikTok, des influenceurs et une campagne digitale pour promouvoir les métiers comptables auprès des jeunes. L’IRE a également mené une campagne destinée aux étudiants via Facebook, Instagram, TikTok et Google Search. Ces campagnes institutionnelles ne sont toutefois pas juridiquement assimilables à la publicité commerciale d’une fiduciaire.
Non. Une recommandation peut aujourd’hui être suivie d’une recherche en ligne avant la prise de contact. Un site peut donc renforcer le bouche-à-oreille en permettant à la personne recommandée de comprendre le cabinet et son positionnement.
CTA
Analyse & rédaction — Capnoveris
Le développement d’une fiduciaire ne commence pas nécessairement par « faire plus de marketing ». Il commence parfois par une réflexion plus simple : où veut-on emmener le cabinet, et que faut-il rendre visible pour y parvenir ?
Certaines réflexions méritent aussi d’être partagées entre dirigeants en petit comité.
Découvrir les rencontres Capnoveris →